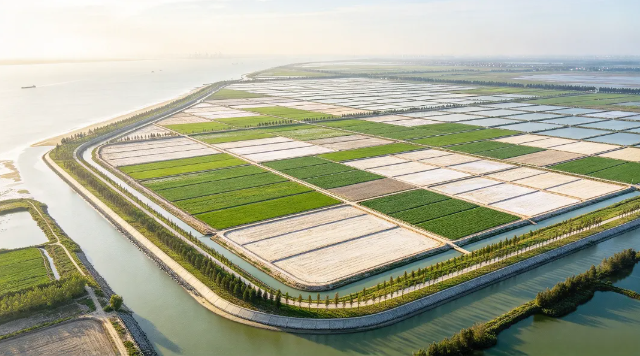
自2019年启动全域土地综合整治试点以来,这项工作已从局部试点转向全国推开。据自然资源部国土整治中心统计,截至2025年底,全国共有24个省份实施2158项全域土地综合整治项目,累计完成投资1.43万亿元(含产业项目投资),整治区域规模达2305万亩。
一、“十五五”时期提出的新要求
2026年中央一号文件《中共中央 国务院关于锚定农业农村现代化 扎实推进乡村全面振兴的意见》在部署乡村建设时明确:“协同推进县域国土空间治理,在耕地数量不减少、质量有提高、生态有改善前提下,稳步开展全域土地综合整治,提高土地节约集约利用水平,分类保障乡村发展用地”。2026年政府工作报告进一步要求“扎实推进全域土地综合整治”。党的二十届四中全会也对今后一个时期全域土地综合整治工作的总体要求和基本原则作出部署。“稳步开展”是“十五五”时期对全域土地综合整治项目的整体定调。
随着整治实践持续推进,其内涵已由单一土地工程整治转向统筹生态保护、粮食安全、产业发展与空间优化的综合治理过程,但普遍存在投入大、周期长、收益兑现滞后的问题,后期又面临运营维护、收益回流和责任分担等压力。在财政约束趋紧、债务监管强化的背景下,单纯依赖财政投入已难以支撑其长期推进。融资安排不再是项目实施后的配套环节,而成为项目谋划阶段必须前置解决的关键问题。
二、融资逻辑的变化
全域土地综合整治的主体内容是农用地整理、生态修复、村庄基础设施等强公益性投入,早期整治主要依靠指标收益驱动,通过重大项目落地与高溢价指标交易实现资金平衡,在优化空间结构的同时获得经济回报。
2024年12月,自然资源部办公厅印发《全域土地综合整治实施指南(试行)》(自然资办发〔2024〕57号),明确要求城乡建设用地增减挂钩指标和补充耕地指标收益等“不得直接作为贷款的还款来源”。《指南》同时要求做好资金平衡分析,综合考虑财政专项资金投入或补助、相关部门涉农资金、金融机构融资、社会资本投入,以及整治产生的城乡建设用地增减挂钩指标和补充耕地指标收益、整治后土地流转收益、生态产品参与碳汇交易收益、产业运营收益等,分析项目实施的总体资金投入与产出。可见指标收益仍是资金平衡的构成项之一,只是不能承担偿还贷款本息的责任。这就决定了项目的还款基础必须落到整治后空间形成的真实经营现金流上。
三、还款来源需落到项目自身的经营性现金流
还款来源是融资方案的地基,需要在谋划阶段测算可用于偿债的现金流。主要有以下三类:
(一)土地规模经营收益
整治把碎片化耕地归并为集中连片的高标准农田,为适度规模经营创造条件,耕地集中流转后形成的租金收入或农田经营收入是项目最早、最稳定的一笔现金流,测算时应以县域同类地块近三年实际流转价为基准,避免按预期价格虚高估计。
(二)产业导入的经营性收入
这是决定项目能否平衡的关键,包括整治完成后经营性设施的租赁收入、特色农产品生产加工收入、仓储冷链的经营收入、乡村文旅及农文旅融合的经营收入等。
产业收益的可靠性,取决于产业能否真正落地。实务中较为稳妥的做法是在方案申报阶段就初步确定运营主体、签订明确的产业导入协议,把意向性接触转化为合同依据。同时对产业方的经营实力、信用状况、技术能力、订单来源逐项审查,推行保底收益加效益分成,并在合同中明确运营主体中途退出时的承接机制,部分地区已将上述要求作为项目入库和银行评审的前置条件。
(三)生态产品价值实现
《自然资源部关于学习运用“千万工程”经验深入推进全域土地综合整治工作的意见》(以下简称“意见”)明确“鼓励整治产生的生态产品积极参与碳汇交易,拓宽资金来源渠道”。碳汇、水权、生态旅游等收益目前规模有限、机制仍在探索,核算与核证成本也不低,宜作为还款补充来源,不宜计入核心偿债现金流。
四、融资渠道与结构设计
(一)政策性金融是主渠道
《意见》要求“建立全域土地综合整治项目储备库,依照市场化、法治化原则,发挥各类金融机构作用,为符合条件的项目提供资金支持”。《自然资源部办公厅关于支持利用政策性金融资金加快推进土地综合整治和生态保护修复的通知》(自然资办函〔2024〕522号)明确了投资主体申请政策性金融资金贷款的路径和备案要求,是当前整治项目对接政策性银行的主要依据。中国农业发展银行已于2024年8月推出全域土地综合整治专项贷款产品,发挥长周期、低利率的信贷支持优势;国家开发银行也在多省与省级自然资源主管部门建立了合作机制。从各地实践看,政策性金融在整治项目融资中居于主导地位。
(二)板块打包是资金平衡的实现方式
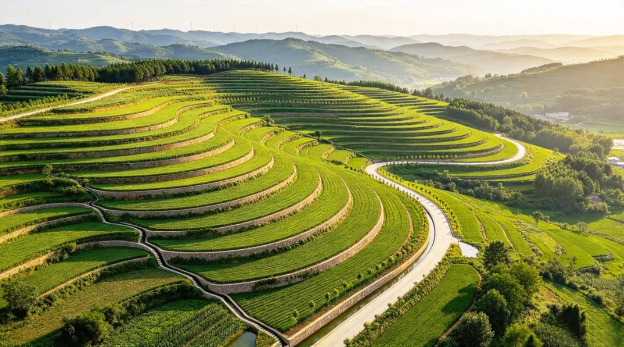
整治项目单个板块大多难以独立平衡:农用地整理、生态保护修复属强公益性投入,本身不产生经营性现金流;产业导入板块收益较高但规模有限。实务中普遍采取的做法,是把农用地整治、建设用地整理、生态保护修复、产业导入四个板块作为一个整体项目打包申报、统一授信,以经营性板块的收益覆盖公益性板块的投入。
需要强调的是,打包不等于简单的“肥瘦搭配”。公益性板块的投入规模一旦超出经营性板块的承载能力,整个方案就无法通过评审。谋划阶段应据此倒推整治内容和实施时序——先明确能形成多少经营性现金流,再确定公益性投入的合理边界。
(三)承贷主体须具备市场化经营能力
整治项目的承贷主体必须是市场化经营主体,具备独立偿债能力。普遍要求项目实施主体已建立现代企业制度,未被纳入地方政府融资平台化债清单,资本金比例不低于20%,第一还款来源能覆盖贷款本息。
五、融资方案的合规关口
(一)项目生成关
实行储备库管理和负面清单制度,不具备条件的不硬上。《指南》明确了六方面负面清单情形,《意见》也划出了硬红线:“严禁以土地综合整治名义随意调整、占用生态保护红线”“严禁破坏生态环境挖山填湖,严禁违法占用林地、湿地、草地”“不得以整治名义擅自毁林开垦”“坚决杜绝为整治而整治、片面追求指标交易、损害农民利益等行为”。把产业规划、运营方案、资金平衡方案作为实施方案的必备要件,纠正重工程建设、轻运营谋划的倾向,避免整治内容与产业需求脱节。
(二)资金监管关
整治资金专款专用、封闭运行,贷款资金按工程进度支付。这不仅是财务管理要求,也是贷款合同的放款条件和贷后管理内容。监管落到支付环节,才能防止资金被挤占挪用、闲置沉淀。
(三)债务红线关
严守不新增地方政府隐性债务的底线。《意见》明确要求“各地要注重把控资金平衡,不得违法违规提供财政资金偿还担保、承诺,防止形成新的地方隐性债务”。不得以财政补贴预期、指标收益预期作为还款兜底安排,不得通过国企平台变相举债,不得要求地方政府出具任何形式的还款承诺。项目一旦形成隐性债务,不仅融资方案作废,还会牵连后续同类项目的入库资格。
(四)群众权益关
公众参与模式的创新是“十五五”时期全域土地综合整治的亮点之一。自然资源部特别强调要“严格落实群众全过程参与机制,切实维护群众合法权益,加强风险源头防控,坚决杜绝‘刮风’搞运动”,让农民切实成为整治的参与者、受益者和监督者。
六、结语
“十五五”期间,全域土地综合整治正由规模扩张转向提质增效。随着永久基本农田调整被严格限定在“总体稳定、微调优化”原则和不超过所涉乡镇划定面积5%的规模之内,节余指标调剂转向以县域平衡为主、跨县域流转须报省级人民政府批准,整治项目过去可以依赖的两项制度红利已明显收窄。项目能否落地、能否持续,越来越取决于自身的经营性现金流是否算得实、站得住。
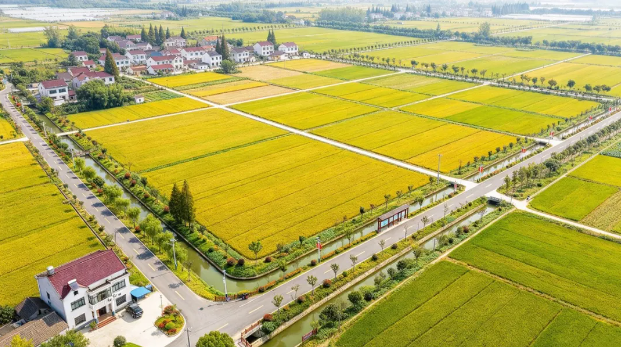
融资谋划前置,实质是把还款来源、期限结构、风险分担在实施方案阶段就想清楚,再据此确定整治内容和实施时序。在实施方案阶段就把收益算实、把期限排顺、把群众工作做透、把资金闭环建立在真实经营之上,才是决定项目能真正落地、行稳致远的关键。