作者:钱熠辉
2027年度以工代赈项目评审,已经从过去“重建设内容、轻务工实效”的粗放审核,转向“用工可核、比例可算、群体可追溯”的精细化闭环管理。原先依靠拼凑投资、事后补用工清单即可通过评审的申报模式已难以为继。本文将从政策底层逻辑出发,逐条拆解劳务报酬、设备购置、重点群体吸纳、项目入库、负面清单等核心管控规则,梳理现阶段实操要点与高频风险点。
一、从“给钱”到“给机会”:以工代赈的底层逻辑转向
以工代赈的核心逻辑正在发生一场静默但深刻的转向。过去,这类资金更偏向“输血式”救济,资金下达后重在直接缓解地方和困难群体短期生计压力。但近期政策信号清晰表明,导向正从“给钱”转向“给机会”。资金不再单纯作为补助救济资金,而是作为撬动就地就近就业的政策杠杆,刚性要求项目实施阶段开发真实有效的务工岗位,并优先吸纳本地困难群体务工。这种转变的本质,是将被动救助升级为主动能力建设,让受益群众通过劳动获取劳务收入,同步积累劳动技能、搭建本地社会联结。
二、劳务占比:不是算术题,而是合规红线
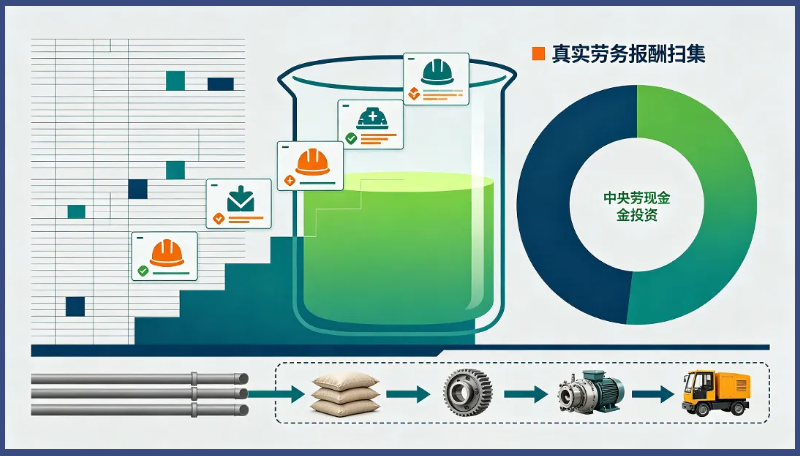
新一轮申报审核中,劳务报酬占中央专项资金投资额比例不低于40%。该指标极易被简单理解为算术指标,即直接以资金总额乘以40%凑足对应金额。但在实操审核中,这恰恰是最容易出现不合规问题的环节。
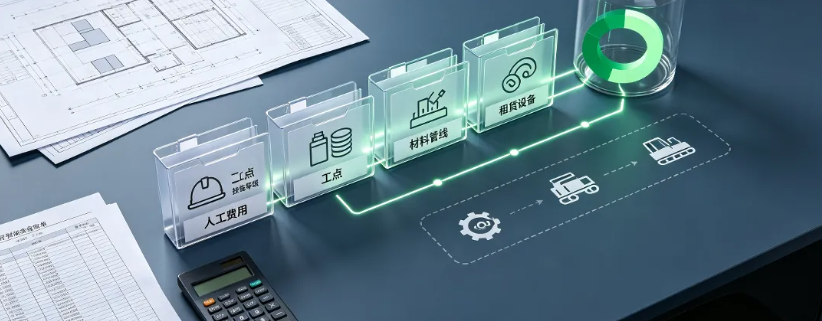
合规测算路径必须坚持自下而上:依托工程量清单,逐级归集可纳入统计的人工费用,形成真实劳务报酬总额。材料费、机械租赁费(含本地群众自有机械租赁费用)均不计入劳务报酬核算基数。
与此同时,审核重心已从“核查总额达标”转向“核查全过程可追溯”:工程量清单、人工费归集表、劳务报酬测算依据是否完整留痕,均为评审必查内容。40%不是人为凑出来的比例,而是基于工程内容据实核算得出的结果。
三、设备购置费设限:防止“重物轻人”的倾向
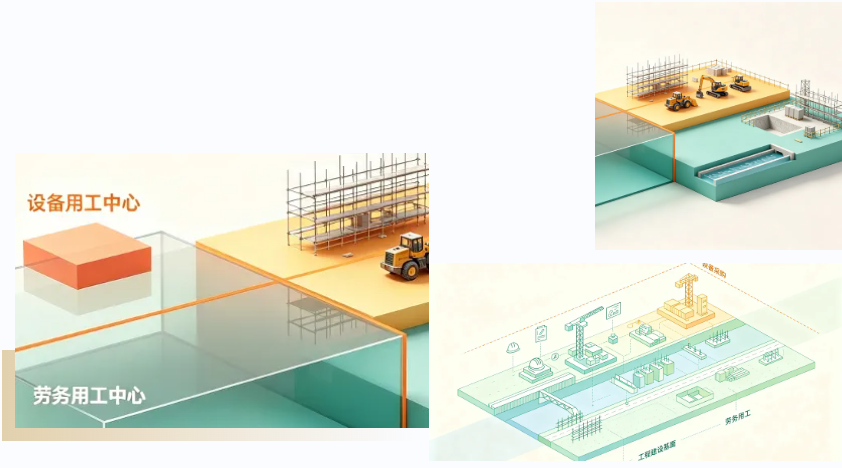
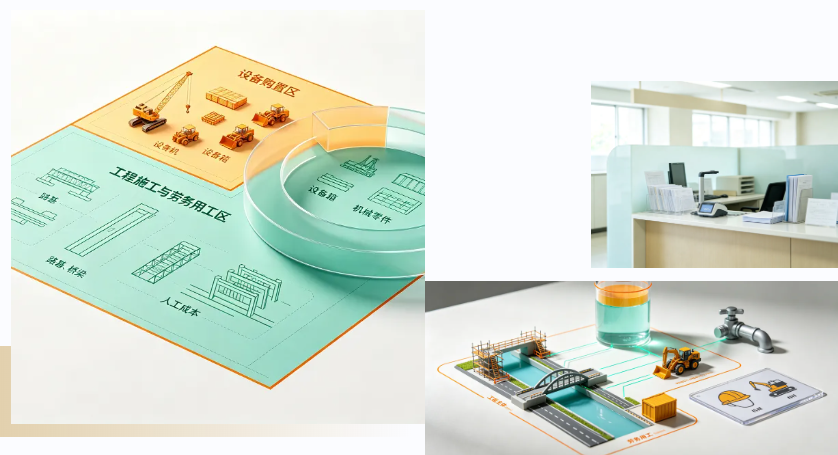
与劳务报酬占比管控相配套,设备购置费占中央专项资金投资额设置上限,不得超过30%。该项规则的政策意图十分明确:规避项目申报跑偏,异化为设备采购类项目。若设备购置占比过高,意味着专项资金大量流向物资采购而非群众务工,背离以工代赈依托工程建设带动就业增收的初衷。30%的比例管控是一道刚性隔离线,保障资金投向重心落在劳务用工上,不被设备采购挤占。
四、重点群体务工占比:门槛提至40%
另一项容易被忽略、但对申报成败影响重大的变化是:多地评审口径已将重点群体务工人数占项目总务工人数的底线,由30%上调至40%。重点群体主要包含脱贫人口、防止返贫监测对象、低保对象等。
比例门槛上调,体现政策对精准带动提出更高要求:项目不能只是简单创造岗位,还要保障岗位资源向最需要帮扶的群体倾斜。对申报实施主体而言,用工方案必须提前摸排、提前对接锁定重点群体,严禁申报材料后期补造务工人员名单。
五、申报窗口正在收窄:入库与储备的节奏博弈
从时序上看,当前申报环境进入高敏感储备阶段。多地落实“非储不报”原则,未纳入国家重大建设项目库的项目,原则上不具备申报资格。按照常规工作节奏,每年第四季度是项目合规入库窗口期,次年第一季度启动提前批次申报。这就意味着,计划申报2027年度项目的单位,现阶段首要工作不是打磨申报文本,而是完成项目入库。入库是项目取得申报资格的入场凭证,申报材料是入库之后的评审答卷。尚未完成入库的项目,储备时间窗口已经十分紧张。
六、负面清单:比正面条件更重要的避坑指南
申报工作中,正面加分条件决定项目竞争力,负面清单直接决定项目是否具备参评资格。结合近年审核实践,多项一票否决红线需要重点防范:劳务报酬测算依据不足或金额明显虚高、设备购置费占比超标、重点群体务工吸纳比例不达标、项目前期手续不完善、项目重复申报或虚假申报。一旦触碰上述情形,即便其余申报材料完备,项目也会直接予以剔除。对咨询工程师而言,协助业主筹备申报材料时,优先对照负面清单逐项校核,优先级应高于提炼项目亮点。
七、结语:从合规申报到价值回归
以工代赈申报规则持续细化,核心导向是可追溯、可验证、可落地。对咨询服务从业者而言,这既是挑战,也是机遇:挑战在于合规管控要求持续抬升,简单拼凑材料的操作空间被大幅压缩;机遇在于吃透政策底层逻辑、能够做实做细用工方案的咨询团队,将构建差异化的服务壁垒。归根到底,以工代赈的核心价值不在于争取资金下达,而在于专项资金能否切实转化为稳定岗位、务工收入与群众可持续发展能力。申报材料的合规性,只是整条价值链条的起点。